
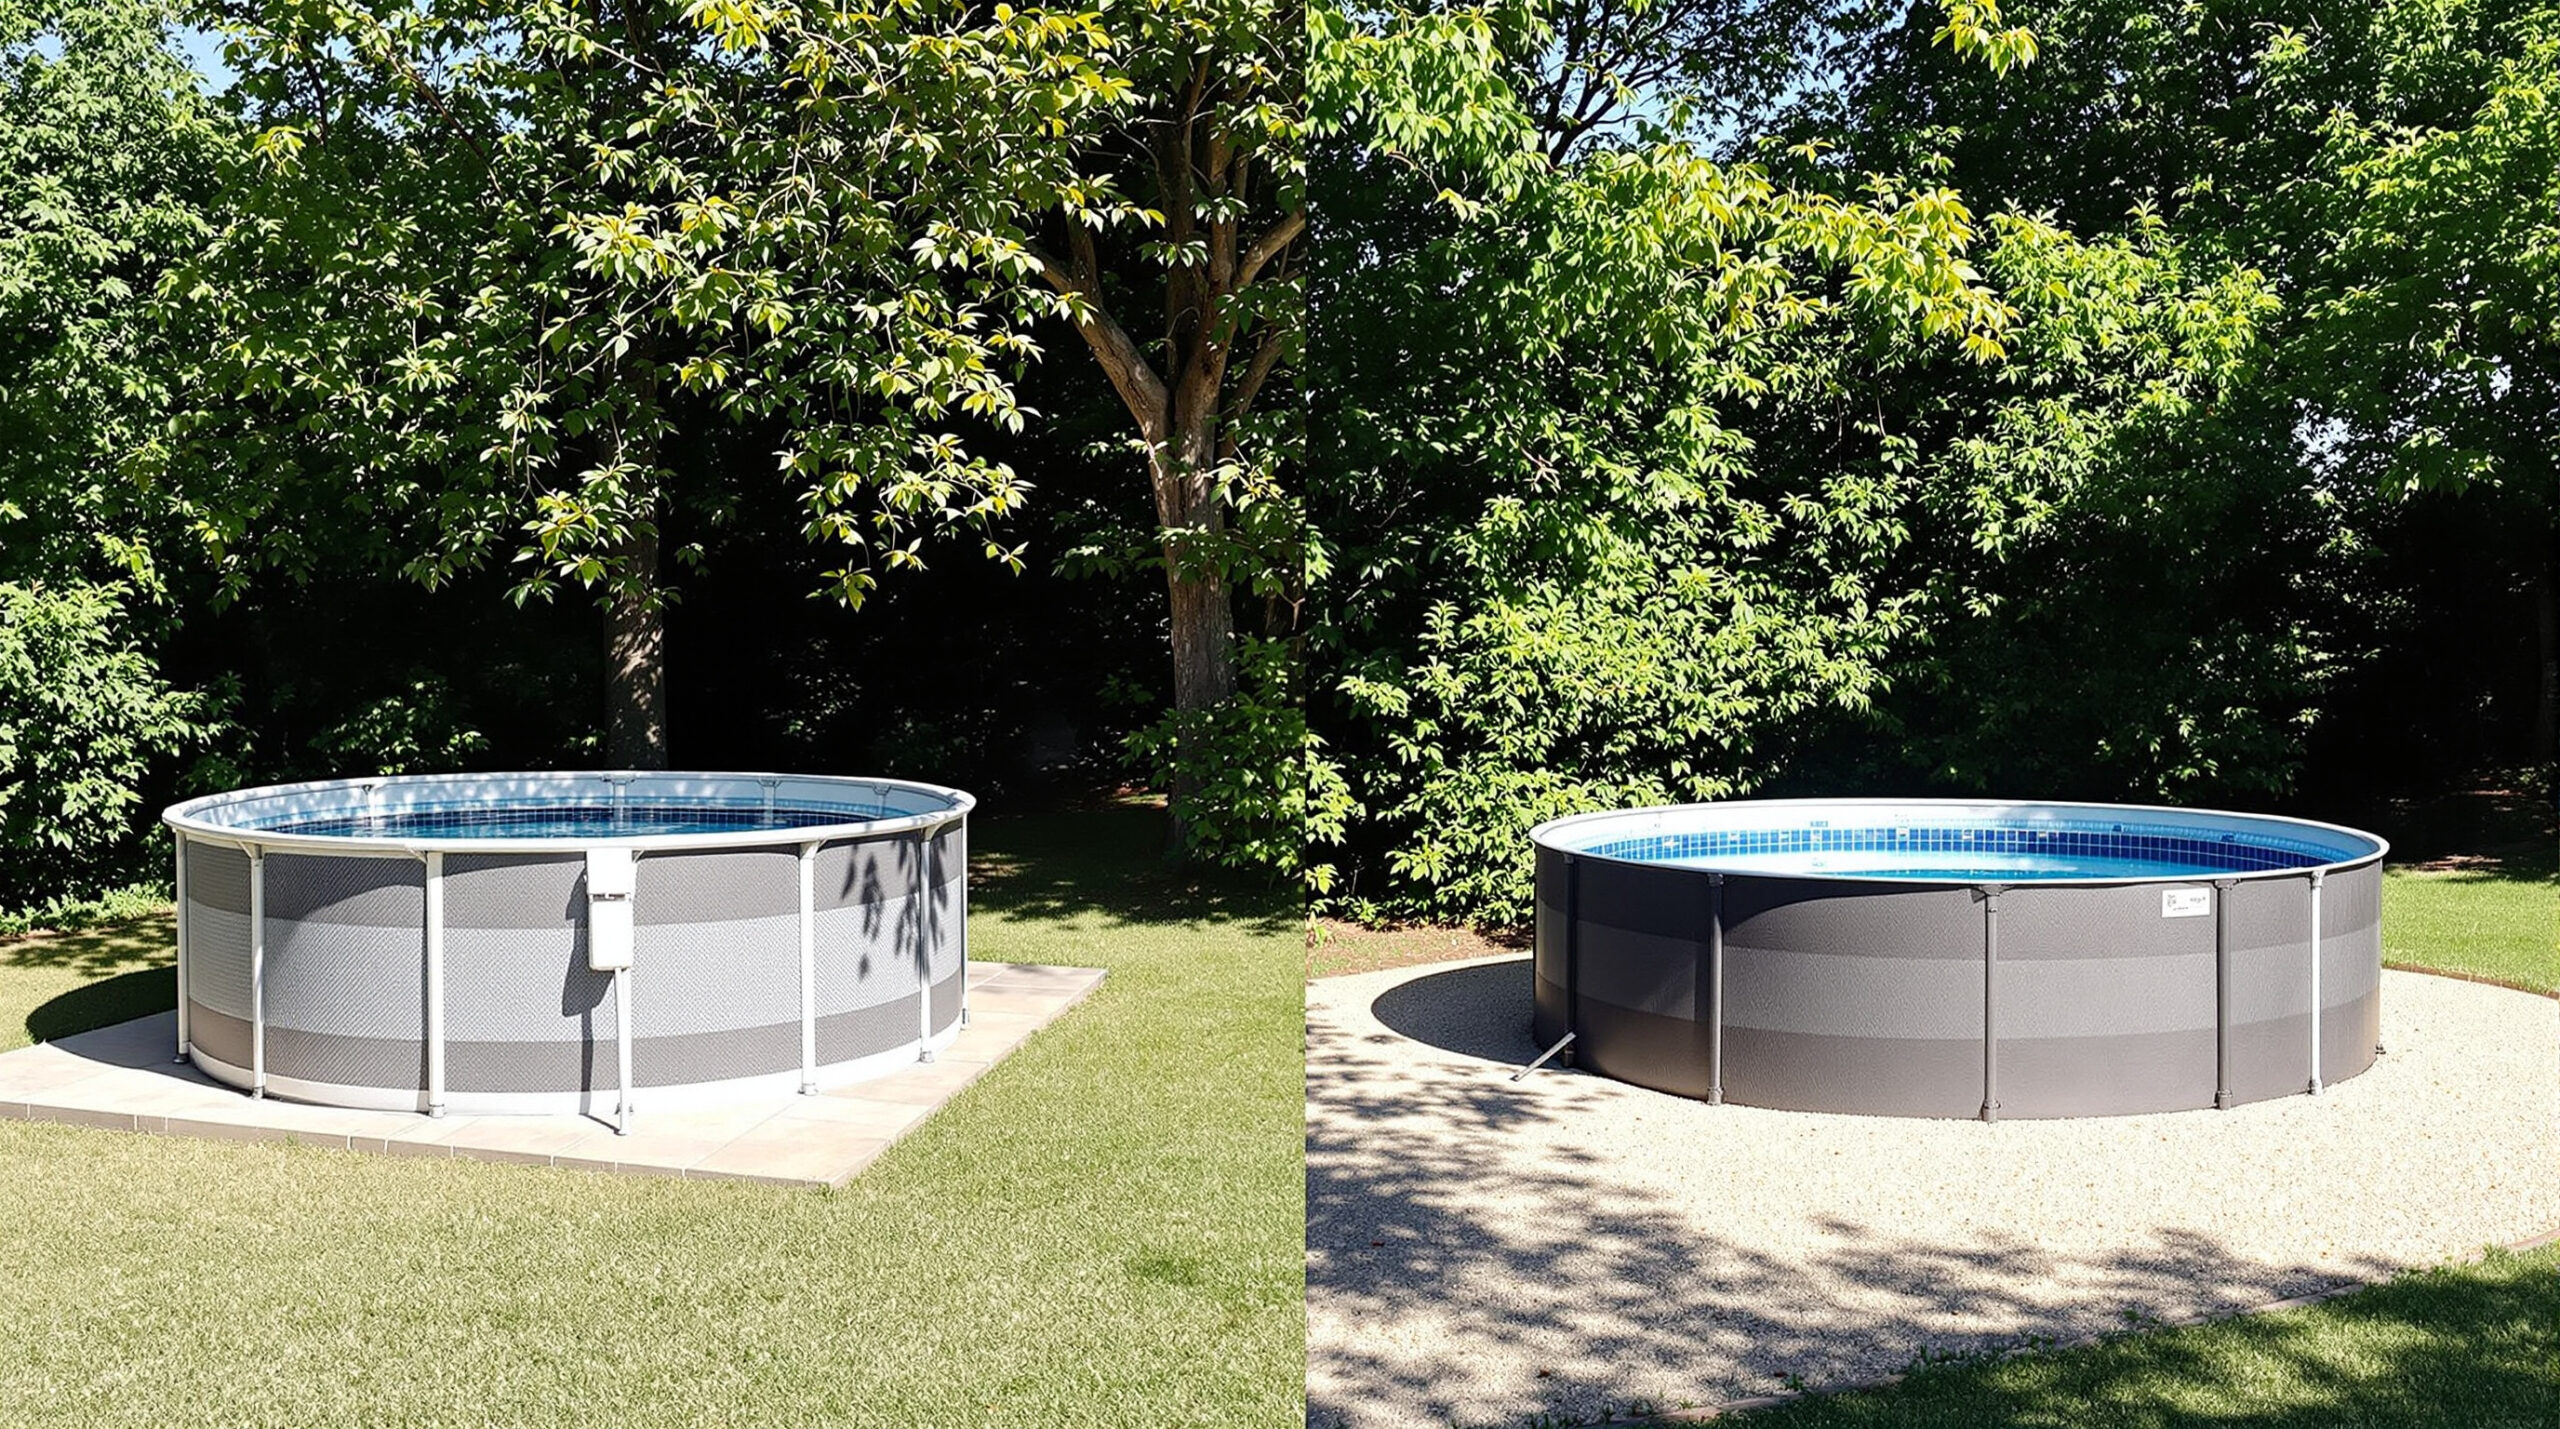
L’été laisse parfois derrière lui des traces inattendues. Entre voisins qui profitent des mêmes équipements de loisirs, les conséquences fiscales peuvent radicalement diverger. L’histoire de deux propriétaires et de leur piscine tubulaire illustre parfaitement comment un simple détail d’installation peut transformer un achat estival en charge fiscale permanente.
Deux piscines identiques, deux destins fiscaux opposés
Deux propriétaires voisins achètent la même piscine tubulaire pour profiter de l’été. Quelques mois plus tard, l’un d’eux découvre dans sa boîte aux lettres un courrier de l’administration fiscale. Son voisin, lui, n’a rien reçu.
La différence ne tient pas au modèle ni à la taille du bassin. Le premier propriétaire a laissé sa piscine en place après les beaux jours, installée sur une dalle en béton. Le second l’a démontée rapidement et l’avait simplement posée sur du sable, sans aucune structure permanente.
Les critères qui transforment un loisir en imposition
La surface déterminante
L’administration fiscale fixe un seuil précis pour déclencher l’imposition. Les bassins dépassant 10 m² entrent dans le périmètre de taxation. En dessous de cette superficie, aucune déclaration n’est nécessaire.
La durée d’installation qui fait la différence
Le temps compte autant que l’espace. Une piscine maintenue en place plus de trois mois consécutifs devient imposable. En zone protégée, ce délai se réduit drastiquement à quinze jours seulement.
La structure permanente comme révélateur
Les aménagements associés constituent le facteur décisif. La présence d’une dalle en béton, de margelles fixées ou d’un local technique permanent qualifie l’installation comme construction durable. Ces éléments transforment une piscine démontable en ouvrage pérenne aux yeux de l’administration.
Les impacts financiers d’une installation pérenne
Les propriétaires concernés doivent effectuer une déclaration en mairie. L’administration calcule ensuite la taxe sur une valeur forfaitaire qui avoisine 251 € par mètre carré.
Cette déclaration entraîne également des répercussions sur la taxe foncière. Le bassin installé sur dalle augmente la valeur locative cadastrale du bien, générant une hausse d’imposition annuelle et récurrente.
Comment éviter le piège fiscal estival
Limiter la période d’utilisation
Les experts recommandent de démonter l’installation dès la fin de l’été. Cette action simple permet d’éviter le franchissement du seuil des trois mois d’installation.
Bannir les aménagements permanents
Poser la piscine directement sur la pelouse ou sur du sable évite toute qualification de construction durable. L’absence de fondation ou de structure fixe maintient le caractère temporaire de l’équipement.
Constituer des preuves du démontage
Les propriétaires avisés prennent des photos datées lors du démontage. Ces documents constituent des preuves en cas de contrôle ou de contestation auprès de l’administration fiscale.
L’importance des détails d’installation
Les piscines hors-sol échappent à la fiscalité uniquement si l’administration ne les considère pas comme des installations durables. La combinaison des trois critères – surface, durée et structure – détermine le statut fiscal de l’équipement.
Un simple oubli après l’été ou le choix d’une dalle pour plus de confort peut ainsi générer des obligations déclaratives et fiscales permanentes. La frontière entre loisir temporaire et construction imposable reste mince, et chaque propriétaire doit en mesurer les conséquences avant l’installation.