La tempête Austen a frappé de plein fouet l’Ouest et le Nord de la France, plaçant 23 départements en vigilance orange. Les rafales de vent ont atteint des vitesses impressionnantes, entre 120 et 140 km/h, causant de nombreux dégâts matériels. Face à cette situation, de nombreux automobilistes s’interrogent sur leurs droits et les démarches à entreprendre pour être indemnisés.
Les garanties d’assurance qui jouent un rôle déterminant
Votre niveau de couverture automobile conditionne directement votre droit à une indemnisation. Seuls les contrats tous risques ou comportant des garanties dommage permettent d’obtenir un remboursement en cas de sinistre lié aux intempéries.
À l’inverse, une simple assurance au tiers ne vous donne aucun droit à indemnisation pour les dégâts subis par votre propre véhicule. Cette distinction reste fondamentale pour comprendre votre situation.
Quand l’arrêté de catastrophe naturelle intervient
L’arrêté de catastrophe naturelle (CatNat) représente un dispositif spécifique pour les événements d’intensité anormale. Sa publication intervient après une demande formulée par les maires et validée par la commission compétente.
Ce mécanisme influence directement la prise en charge des sinistres considérés comme non assurables dans les conditions habituelles. Il modifie également les délais et modalités d’indemnisation applicables.
Les vents violents et la garantie tempête
Les dommages causés par des rafales violentes relèvent normalement de la garantie tempête, sauf si un arrêté CatNat est publié pour l’événement. Dans ce cas, c’est le régime catastrophe naturelle qui s’applique.
Voiture inondée : quelle procédure suivre
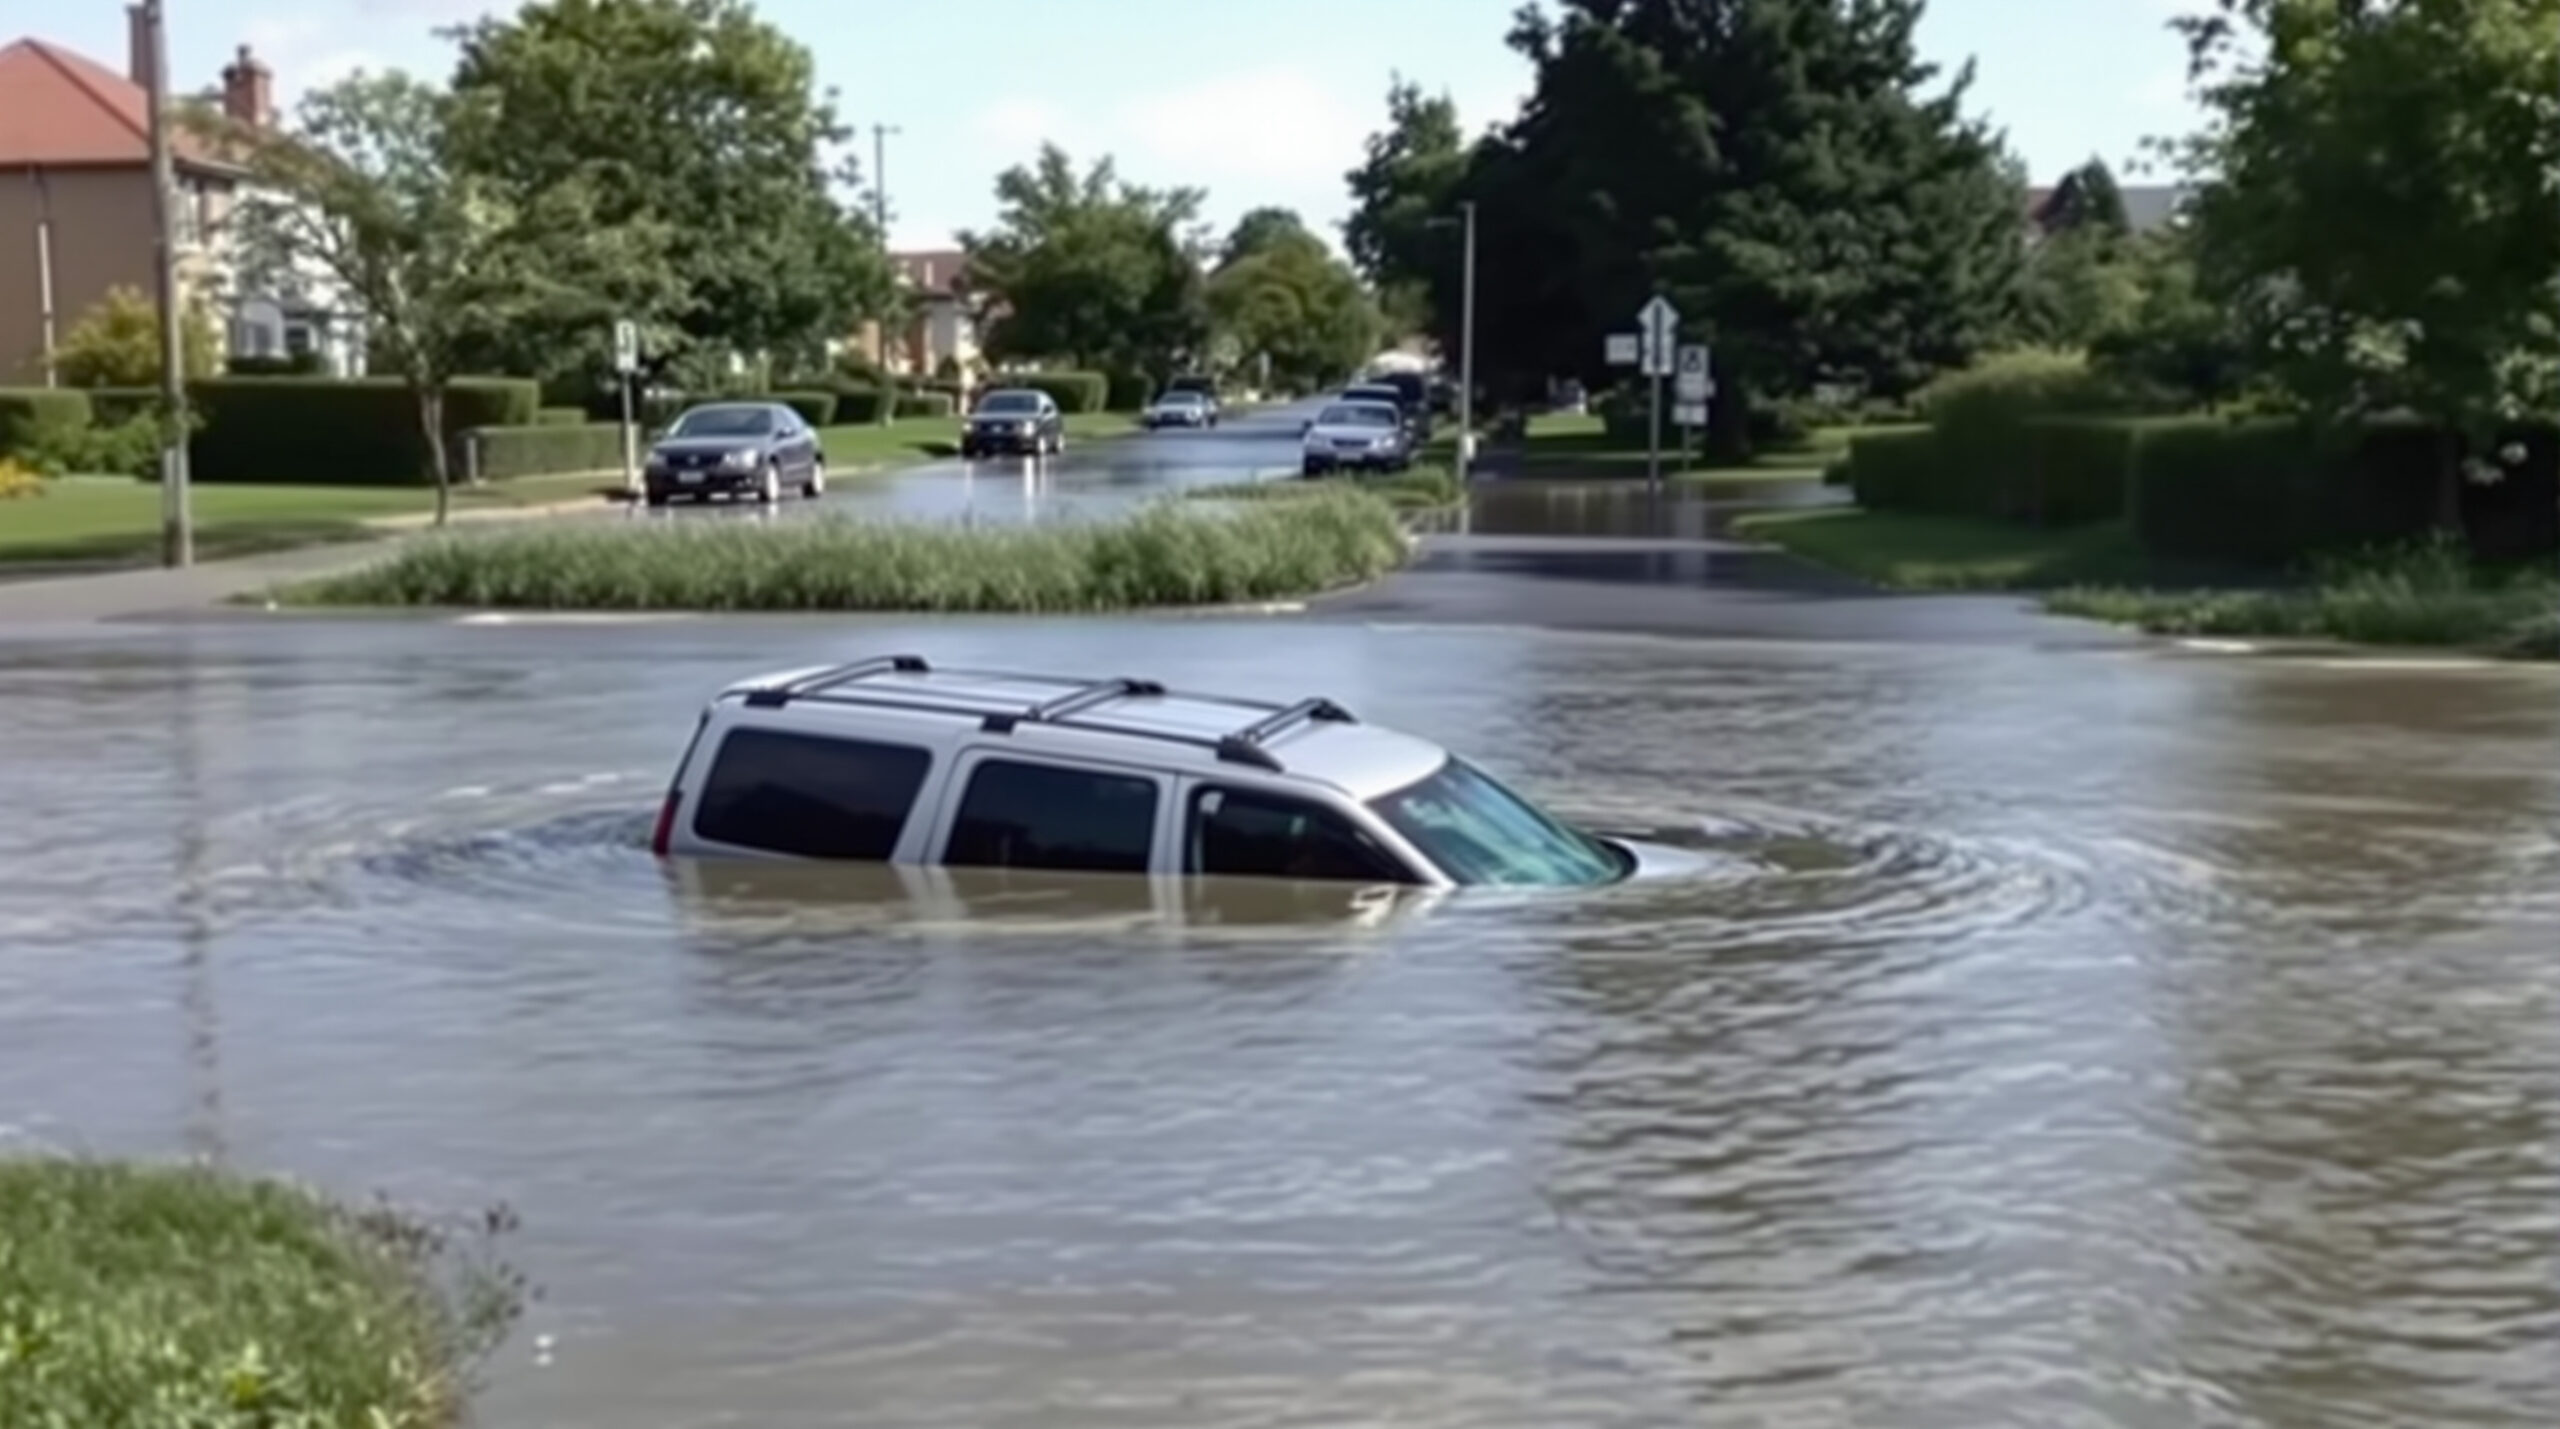
Un véhicule partiellement immergé nécessite une déclaration immédiate auprès de votre assureur. Cette démarche permet d’organiser le remorquage et l’expertise du véhicule endommagé.
Si plusieurs personnes sont touchées dans votre secteur, une reconnaissance en état de catastrophe naturelle devient nécessaire. En revanche, si vous êtes la seule victime, vous devez disposer d’une garantie couvrant spécifiquement l’inondation pour prétendre à une indemnisation.
Les délais à respecter impérativement
La réactivité constitue un élément clé dans le traitement de votre dossier. Vous disposez de 5 jours pour contacter votre assureur après avoir découvert le sinistre dans les cas classiques.
Ce délai s’étend à 30 jours lorsqu’un arrêté de catastrophe naturelle a été publié. Ces échéances doivent être scrupuleusement respectées pour ne pas compromettre vos droits.
Rassembler les documents indispensables
La constitution d’un dossier complet accélère le traitement de votre demande. Les photos représentent des preuves essentielles de l’incident et de l’état de votre véhicule.
Vous devrez également fournir les factures d’achat du véhicule, des accessoires ou des biens endommagés. Un rapport météorologique peut être demandé par votre compagnie d’assurance pour étayer votre déclaration.
Combien de temps avant de recevoir votre indemnisation
Les délais de versement varient selon le type de sinistre reconnu. Dans le cadre d’une catastrophe naturelle, une provision vous parvient dans les 2 mois suivant la remise de l’état estimatif.
L’indemnisation totale intervient 3 mois après cette remise. Pour les autres cas, votre assureur formule une proposition d’indemnisation dans un délai de 3 mois.
L’indemnité définitive est ensuite versée 1 mois après votre acceptation de cette proposition. Ces échéances permettent d’anticiper la résolution financière de votre sinistre.
Les éléments de preuve à conserver absolument
La documentation rigoureuse de votre sinistre facilite grandement les démarches. Multipliez les photographies sous différents angles pour illustrer l’ensemble des dégâts constatés.
Conservez précieusement tous les justificatifs relatifs à votre véhicule et aux biens endommagés. Le rapport météorologique du jour du sinistre renforce la crédibilité de votre déclaration auprès de l’assureur.