
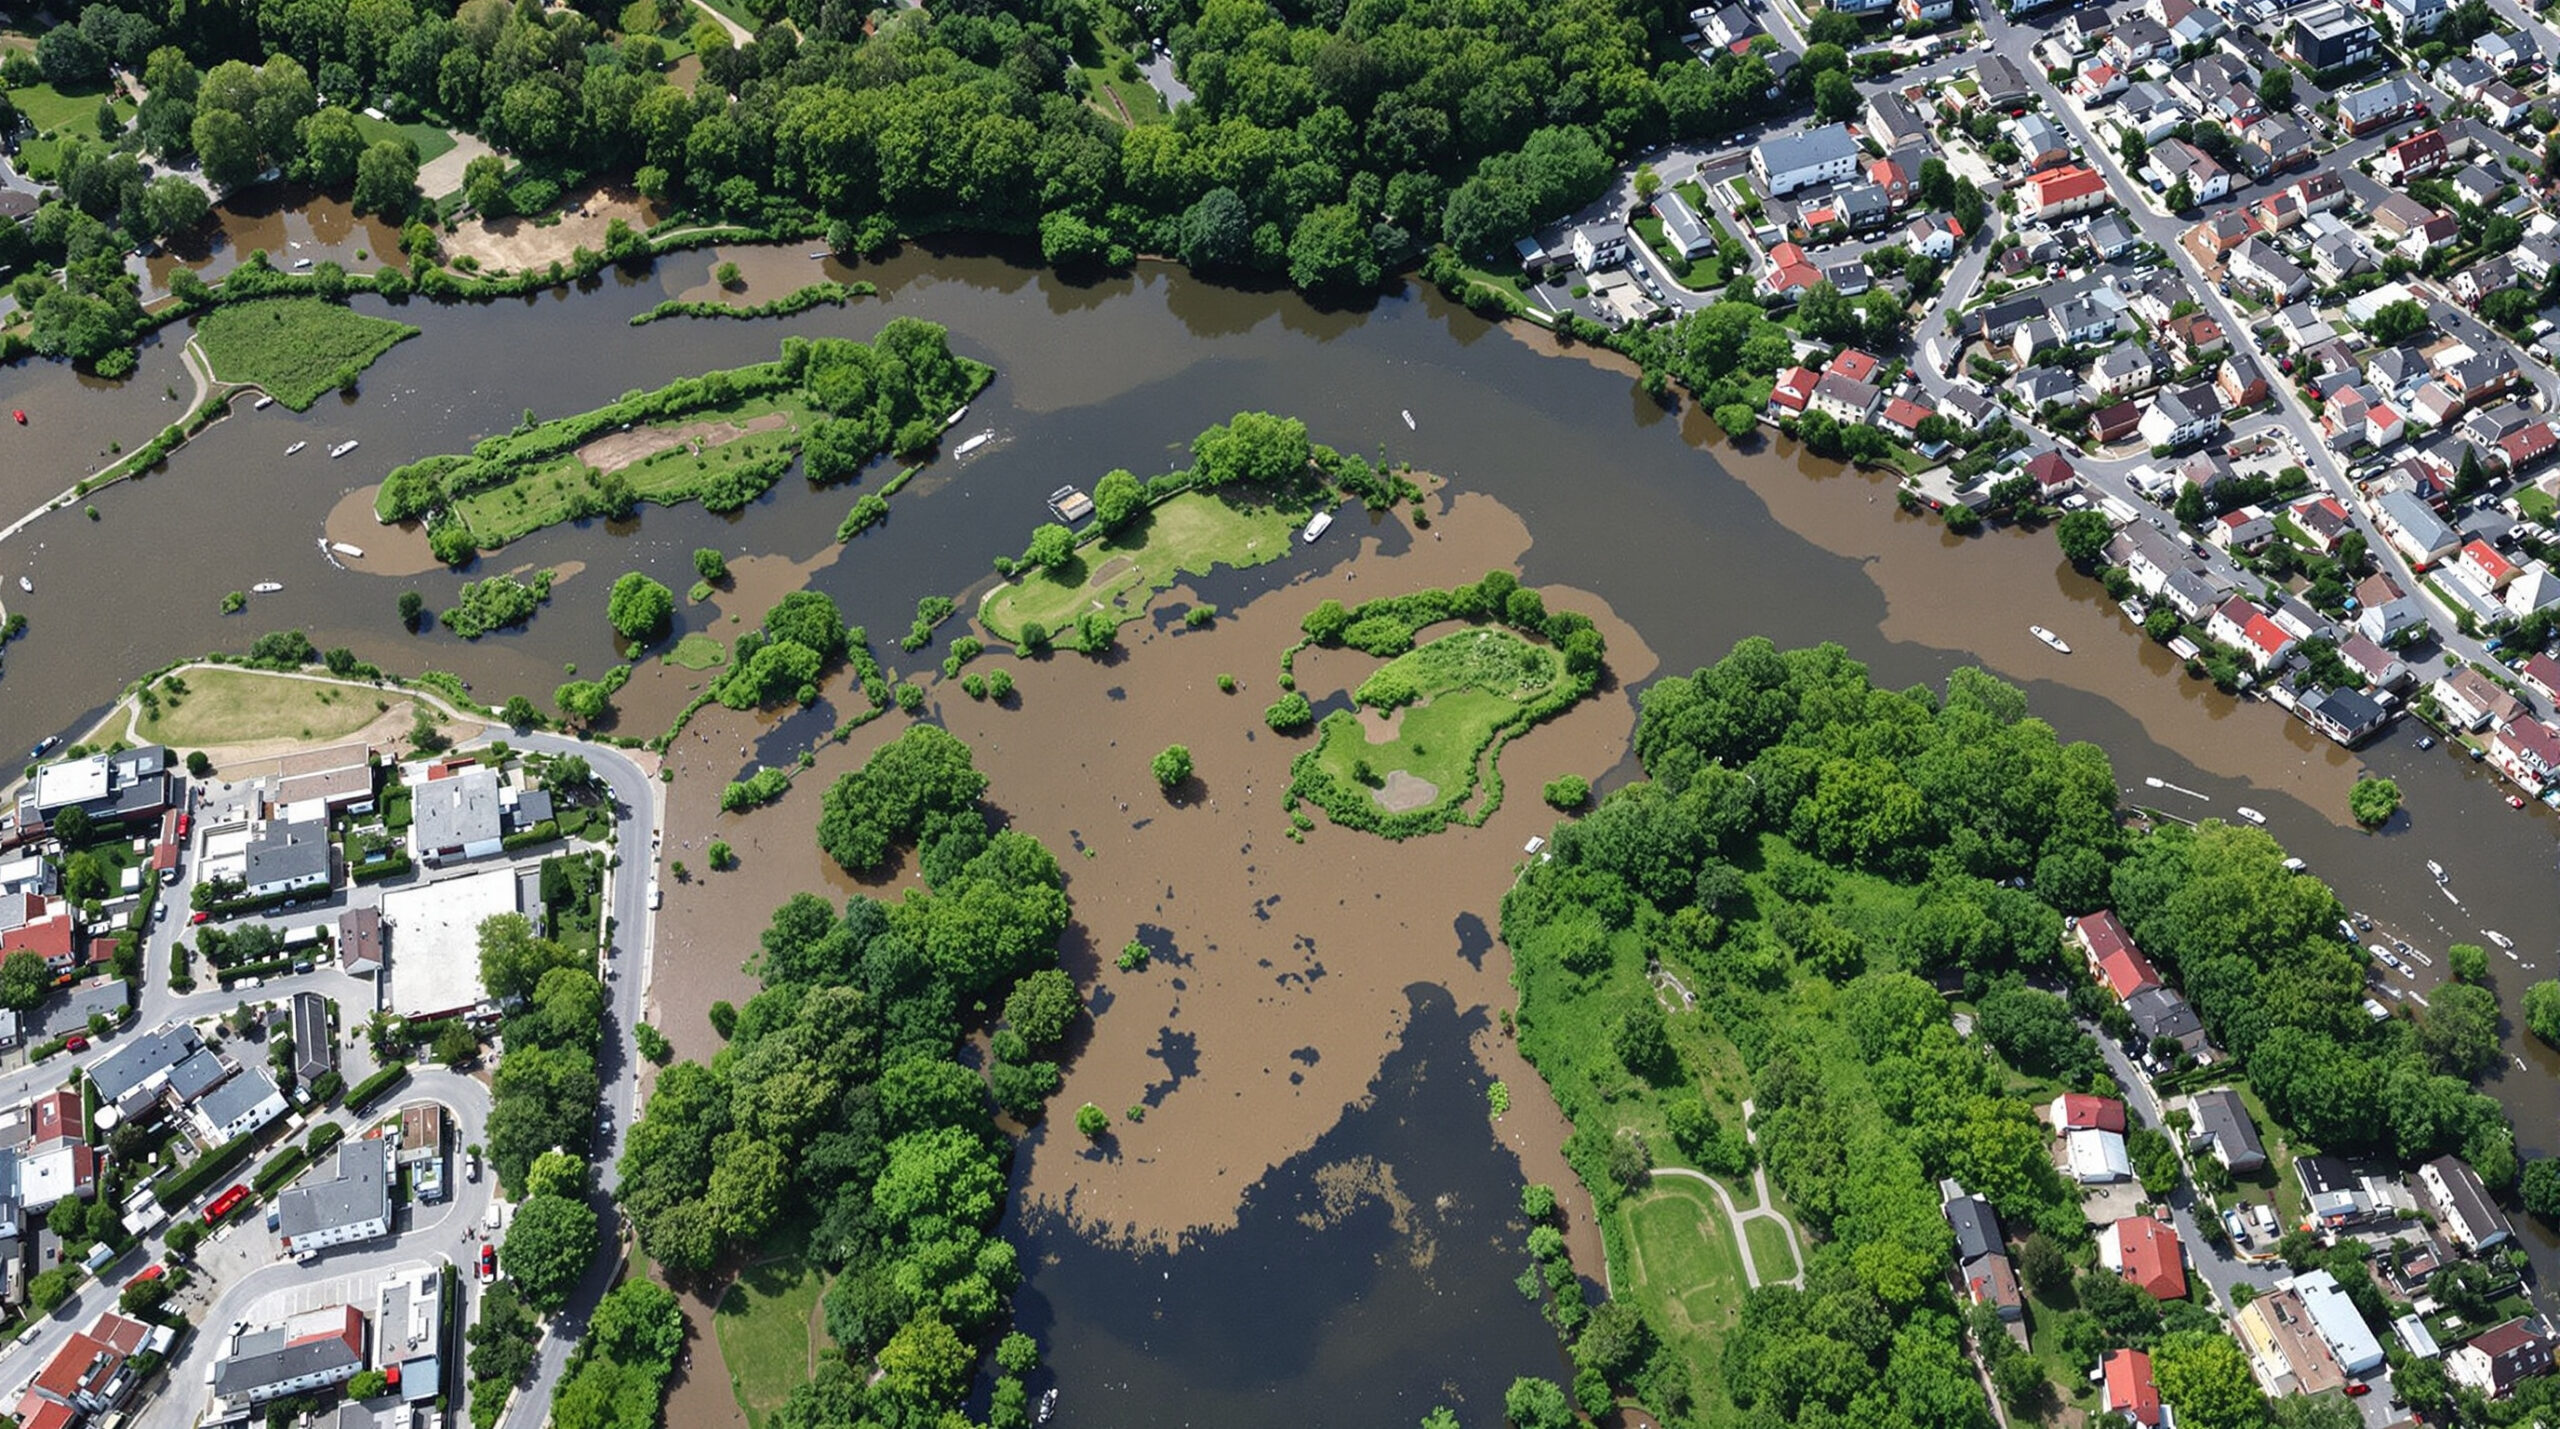
Face à la multiplication des catastrophes naturelles, le marché de l’assurance connaît une transformation profonde. Les habitants de secteurs exposés aux crues se heurtent désormais à des refus de plus en plus fréquents de la part des compagnies. Une situation qui alarme les élus locaux et interroge sur l’avenir de la solidarité nationale.
Un phénomène en pleine expansion qui inquiète les parlementaires
Le député ardennais Jean-Luc Warsmann tire la sonnette d’alarme. Les compagnies d’assurances et les mutuelles se montrent de plus en plus réticentes à couvrir les biens situés dans des zones à risque d’inondation. Cette tendance croissante fragilise des milliers de propriétaires confrontés à l’impossibilité de protéger leur patrimoine.
Les établissements financiers justifient leurs décisions par une exposition excessive aux sinistres dans certains territoires. Cette stratégie commerciale place les riverains dans une situation délicate, entre impossibilité de s’assurer et obligation légale de couverture pour obtenir un prêt immobilier.
La réponse gouvernementale face à la crise
Roland Lescure, ministre de l’Économie, rappelle l’existence du régime Cat Nat fondé sur la solidarité nationale. Ce dispositif vise à garantir une couverture uniforme sur l’ensemble du territoire français, quelle que soit l’exposition aux risques naturels.
Les limites du système actuel
Le ministre reconnaît néanmoins que certaines compagnies peuvent limiter leur présence dans des secteurs particulièrement exposés. Ces choix stratégiques s’inscrivent dans une logique de gestion du risque propre à chaque acteur du marché.
L’exécutif s’engage toutefois à empêcher la démultiplication des situations d’inassurabilité. Cette promesse s’accompagne de la mise en place d’outils de surveillance et de prévention renforcés.
Des outils de contrôle et de recours pour les assurés
L’observatoire de l’assurabilité entre en action pour mesurer l’ampleur du désengagement des compagnies. Cette structure permet d’évaluer précisément les zones délaissées et d’anticiper les tensions à venir sur le marché.
Le bureau central de tarification comme solution de dernier recours
Les particuliers essuyant un refus disposent d’une arme juridique : le bureau central de tarification (BCT). Le Code des assurances autorise cet organisme à imposer à une compagnie la souscription d’un contrat incluant la garantie contre les catastrophes naturelles.
En 2025, le BCT a rendu 7 décisions. Parmi ces dossiers, 5 concernaient une sinistralité liée aux catastrophes naturelles, avec une prédominance des inondations. Ces chiffres témoignent d’une réalité encore limitée mais en progression.
Des actions préventives pour limiter l’exposition
Au-delà des mécanismes de recours, les pouvoirs publics renforcent les actions de prévention. L’objectif consiste à réduire la vulnérabilité des territoires par des aménagements adaptés et une meilleure gestion de l’urbanisme.
Ces mesures visent à limiter l’impact des crues et à maintenir l’attractivité des zones exposées. Elles s’inscrivent dans une stratégie globale d’adaptation au changement climatique et à ses conséquences sur la fréquence des événements météorologiques extrêmes.