
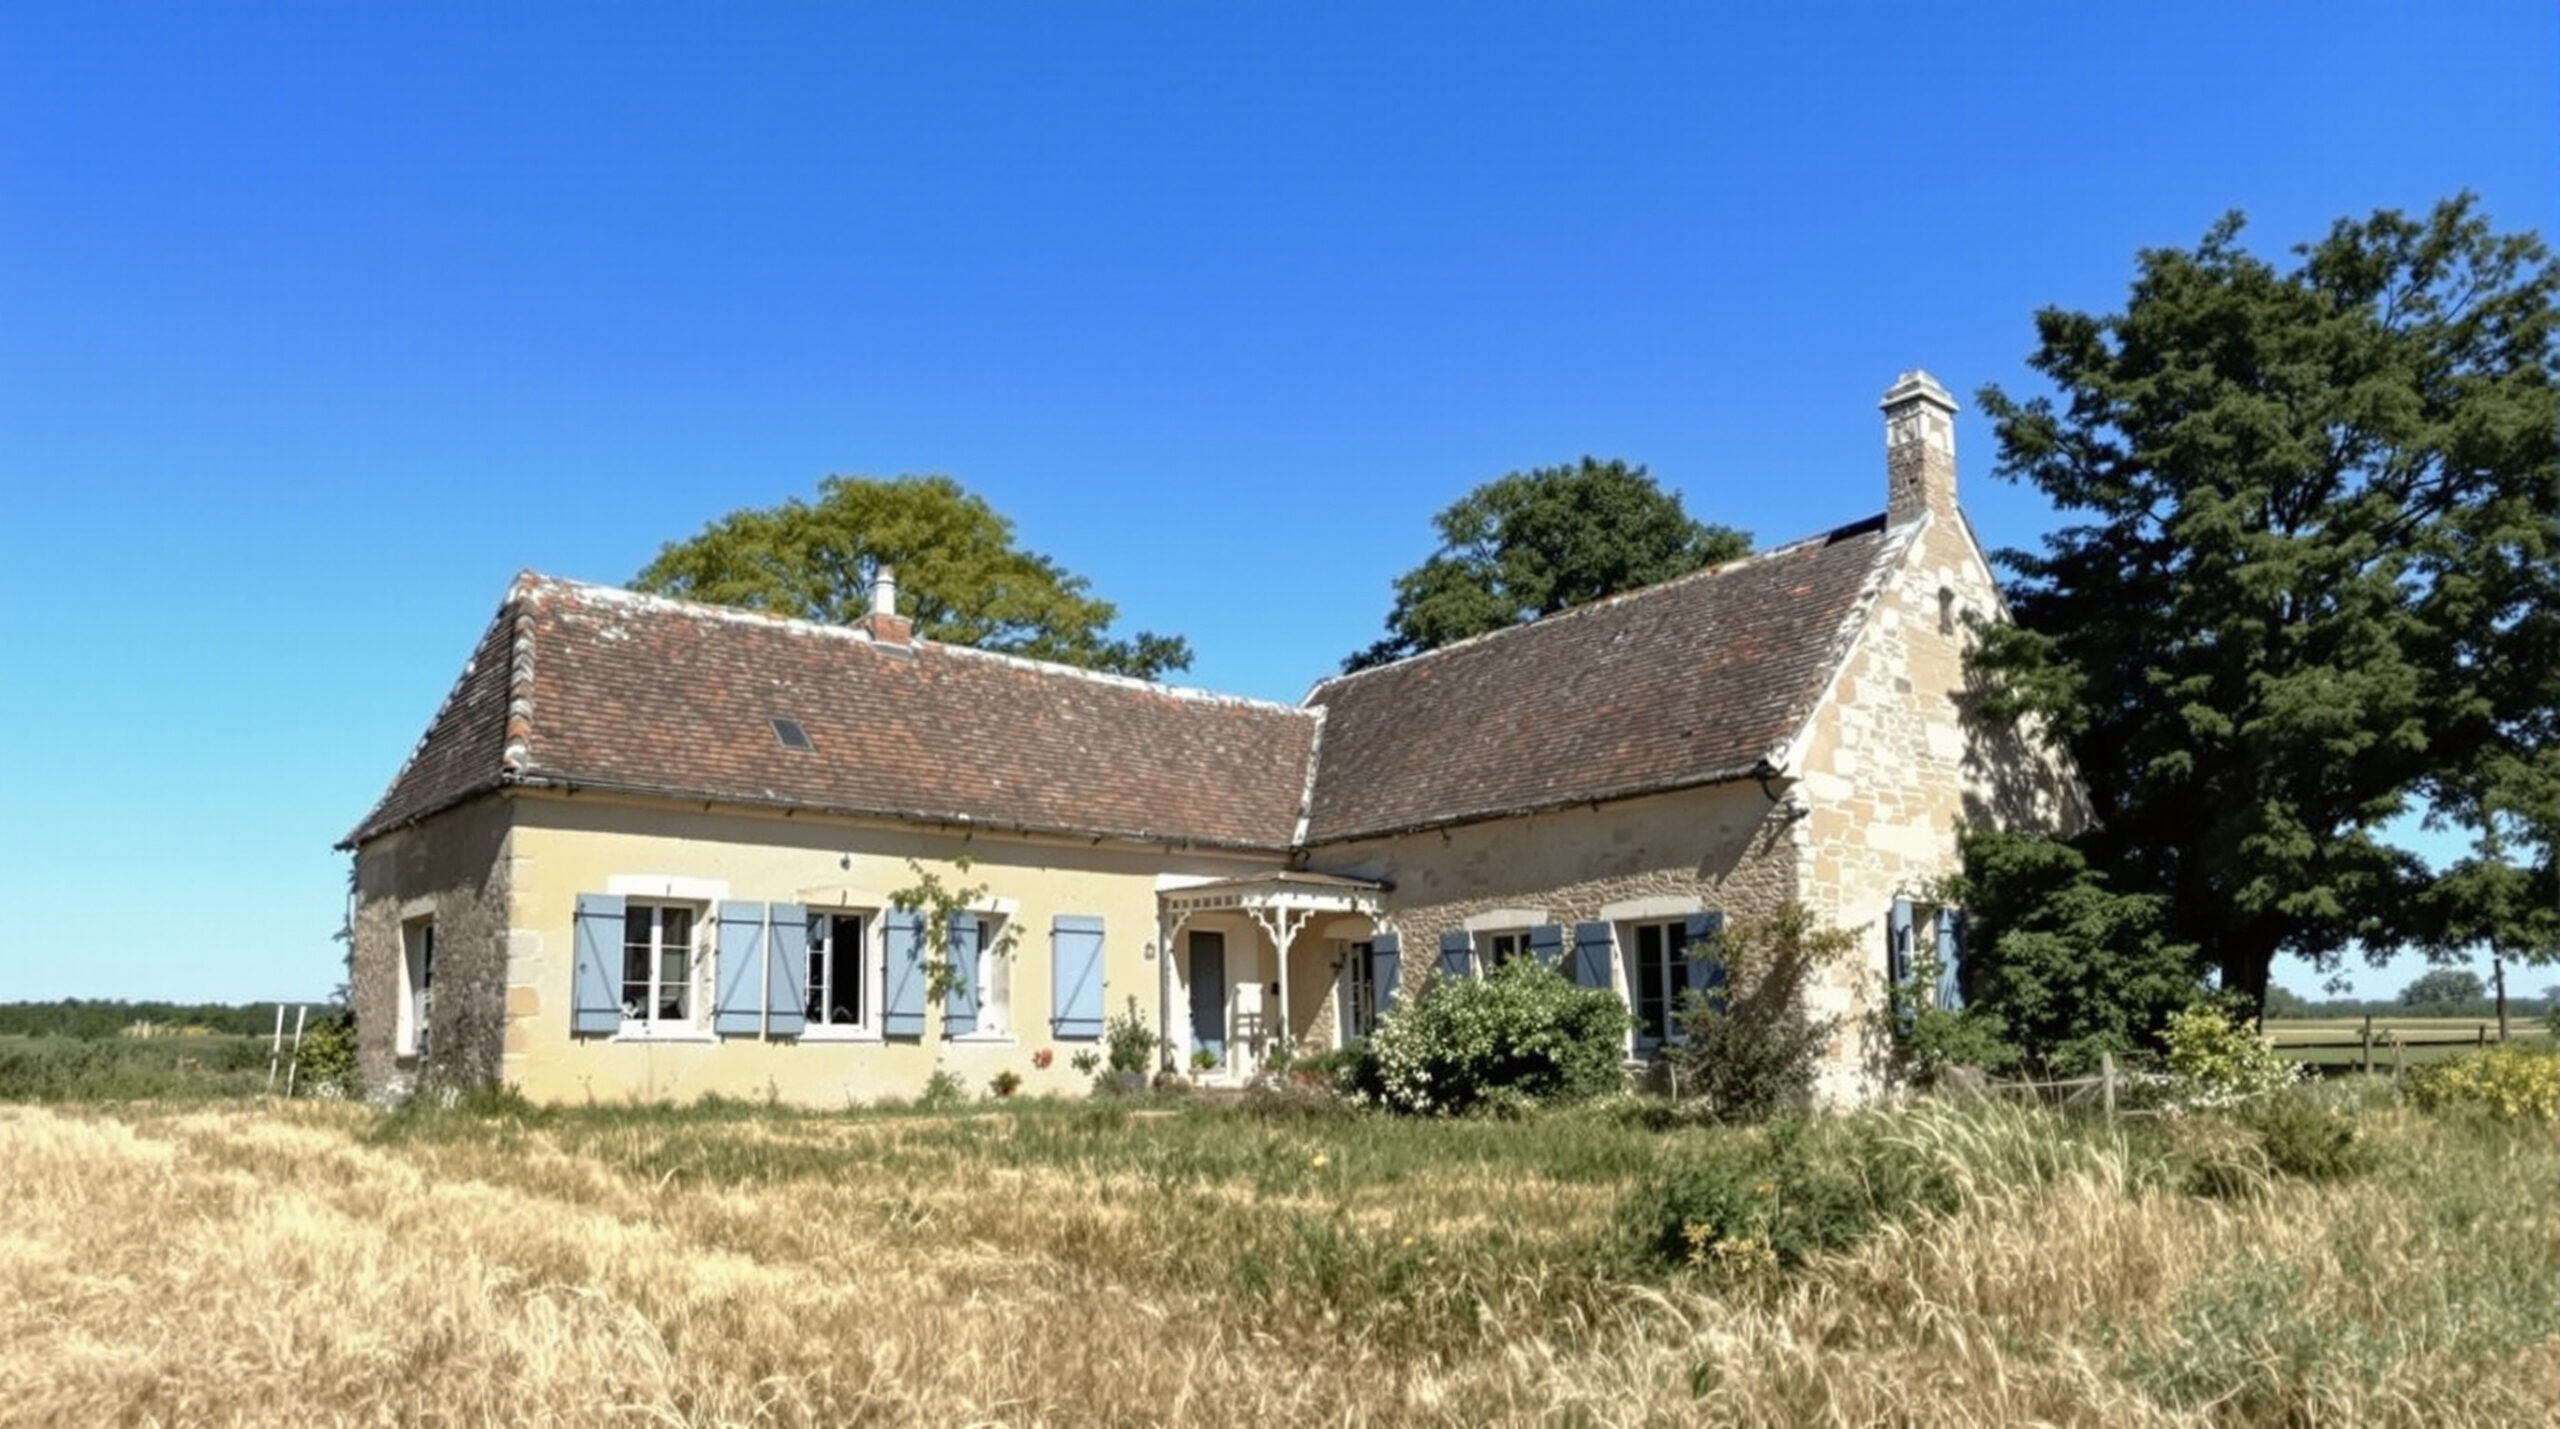
Des milliers de propriétaires de bâtisses anciennes ignorent encore l’existence d’un dispositif fiscal particulièrement avantageux. Ce label, dédié au patrimoine non protégé, transforme la restauration de biens historiques en investissement défiscalisé. Une opportunité rare pour sauver granges, lavoirs et demeures rurales tout en allégeant significativement sa facture fiscale.
Un dispositif fiscal au service du patrimoine rural
Le label s’adresse spécifiquement aux propriétaires de biens patrimoniaux situés dans les petites communes rurales, les Sites Patrimoniaux Remarquables (SPR) ou les sites classés. Contrairement aux monuments historiques classés, ces édifices échappent généralement aux radars de la préservation architecturale.
L’éventail des bâtiments concernés s’avère particulièrement large. Maisons anciennes, granges, lavoirs, pigeonniers et fours à pain entrent dans le périmètre du dispositif. Les parcs et jardins historiques bénéficient également de cet avantage, élargissant considérablement le champ d’application.
Quelles conditions remplir pour obtenir le label ?
L’accès au dispositif nécessite le respect de deux critères principaux. Le bien doit être visible depuis l’espace public ou accessible au public. Cette exigence garantit que la rénovation contribue à l’embellissement collectif du territoire.
La Fondation du patrimoine doit par ailleurs accorder une subvention représentant au minimum 2% du montant total des travaux. Cette participation symbolique déclenche l’éligibilité fiscale du projet et atteste de la valeur patrimoniale reconnue du bien.
Des avantages fiscaux considérables à la clé
Le mécanisme de déduction fiscale fonctionne selon un système à deux paliers. Les travaux deviennent déductibles à hauteur de 50% des revenus imposables dès l’obtention du label. Ce premier niveau d’avantage allège déjà significativement la charge fiscale du propriétaire.
Mais l’atout majeur réside dans le second palier. Lorsque les subventions cumulées atteignent 20% du montant des travaux, la déduction grimpe à 100%. Les dépenses de rénovation disparaissent alors intégralement de l’assiette imposable pendant trois années consécutives.
Comment atteindre le seuil des 20% de subventions ?
Le dispositif autorise le cumul d’aides provenant de multiples sources. Collectivités territoriales, mécènes privés et campagnes de dons participatifs peuvent compléter le financement. Cette souplesse facilite grandement l’accès à l’avantage fiscal maximal.
Les propriétaires peuvent ainsi assembler un puzzle financier combinant différents financeurs publics et privés. Cette stratégie permet d’atteindre le fameux seuil des 20% ouvrant droit à la déductibilité totale.
Un cadre réglementaire récemment précisé
Un décret publié en février 2023 a introduit une modification importante. Le texte stipule désormais que les subventions de la Fondation doivent représenter 20% minimum du montant des travaux. Cette évolution réglementaire a suscité des interrogations chez les propriétaires et professionnels du secteur.
Des inquiétudes sont apparues concernant l’exclusion potentielle des autres sources de financement. Les acteurs du patrimoine craignaient une restriction drastique de l’accès au dispositif fiscal.
Les clarifications ministérielles rassurantes
Le ministère concerné a rapidement apporté des précisions pour dissiper les doutes. Les autorités confirment le maintien de la possibilité de cumuler diverses aides pour franchir la barre des 20%. Cette position officielle préserve la philosophie initiale du dispositif.
Néanmoins, les propriétaires doivent s’assurer que toutes les subventions bénéficient d’un caractère définitif. Cette condition d’acquisition ferme garantit la solidité du montage financier et fiscal. La doctrine fiscale officielle de 2018 n’a toutefois fait l’objet d’aucune mise à jour formelle à ce jour.