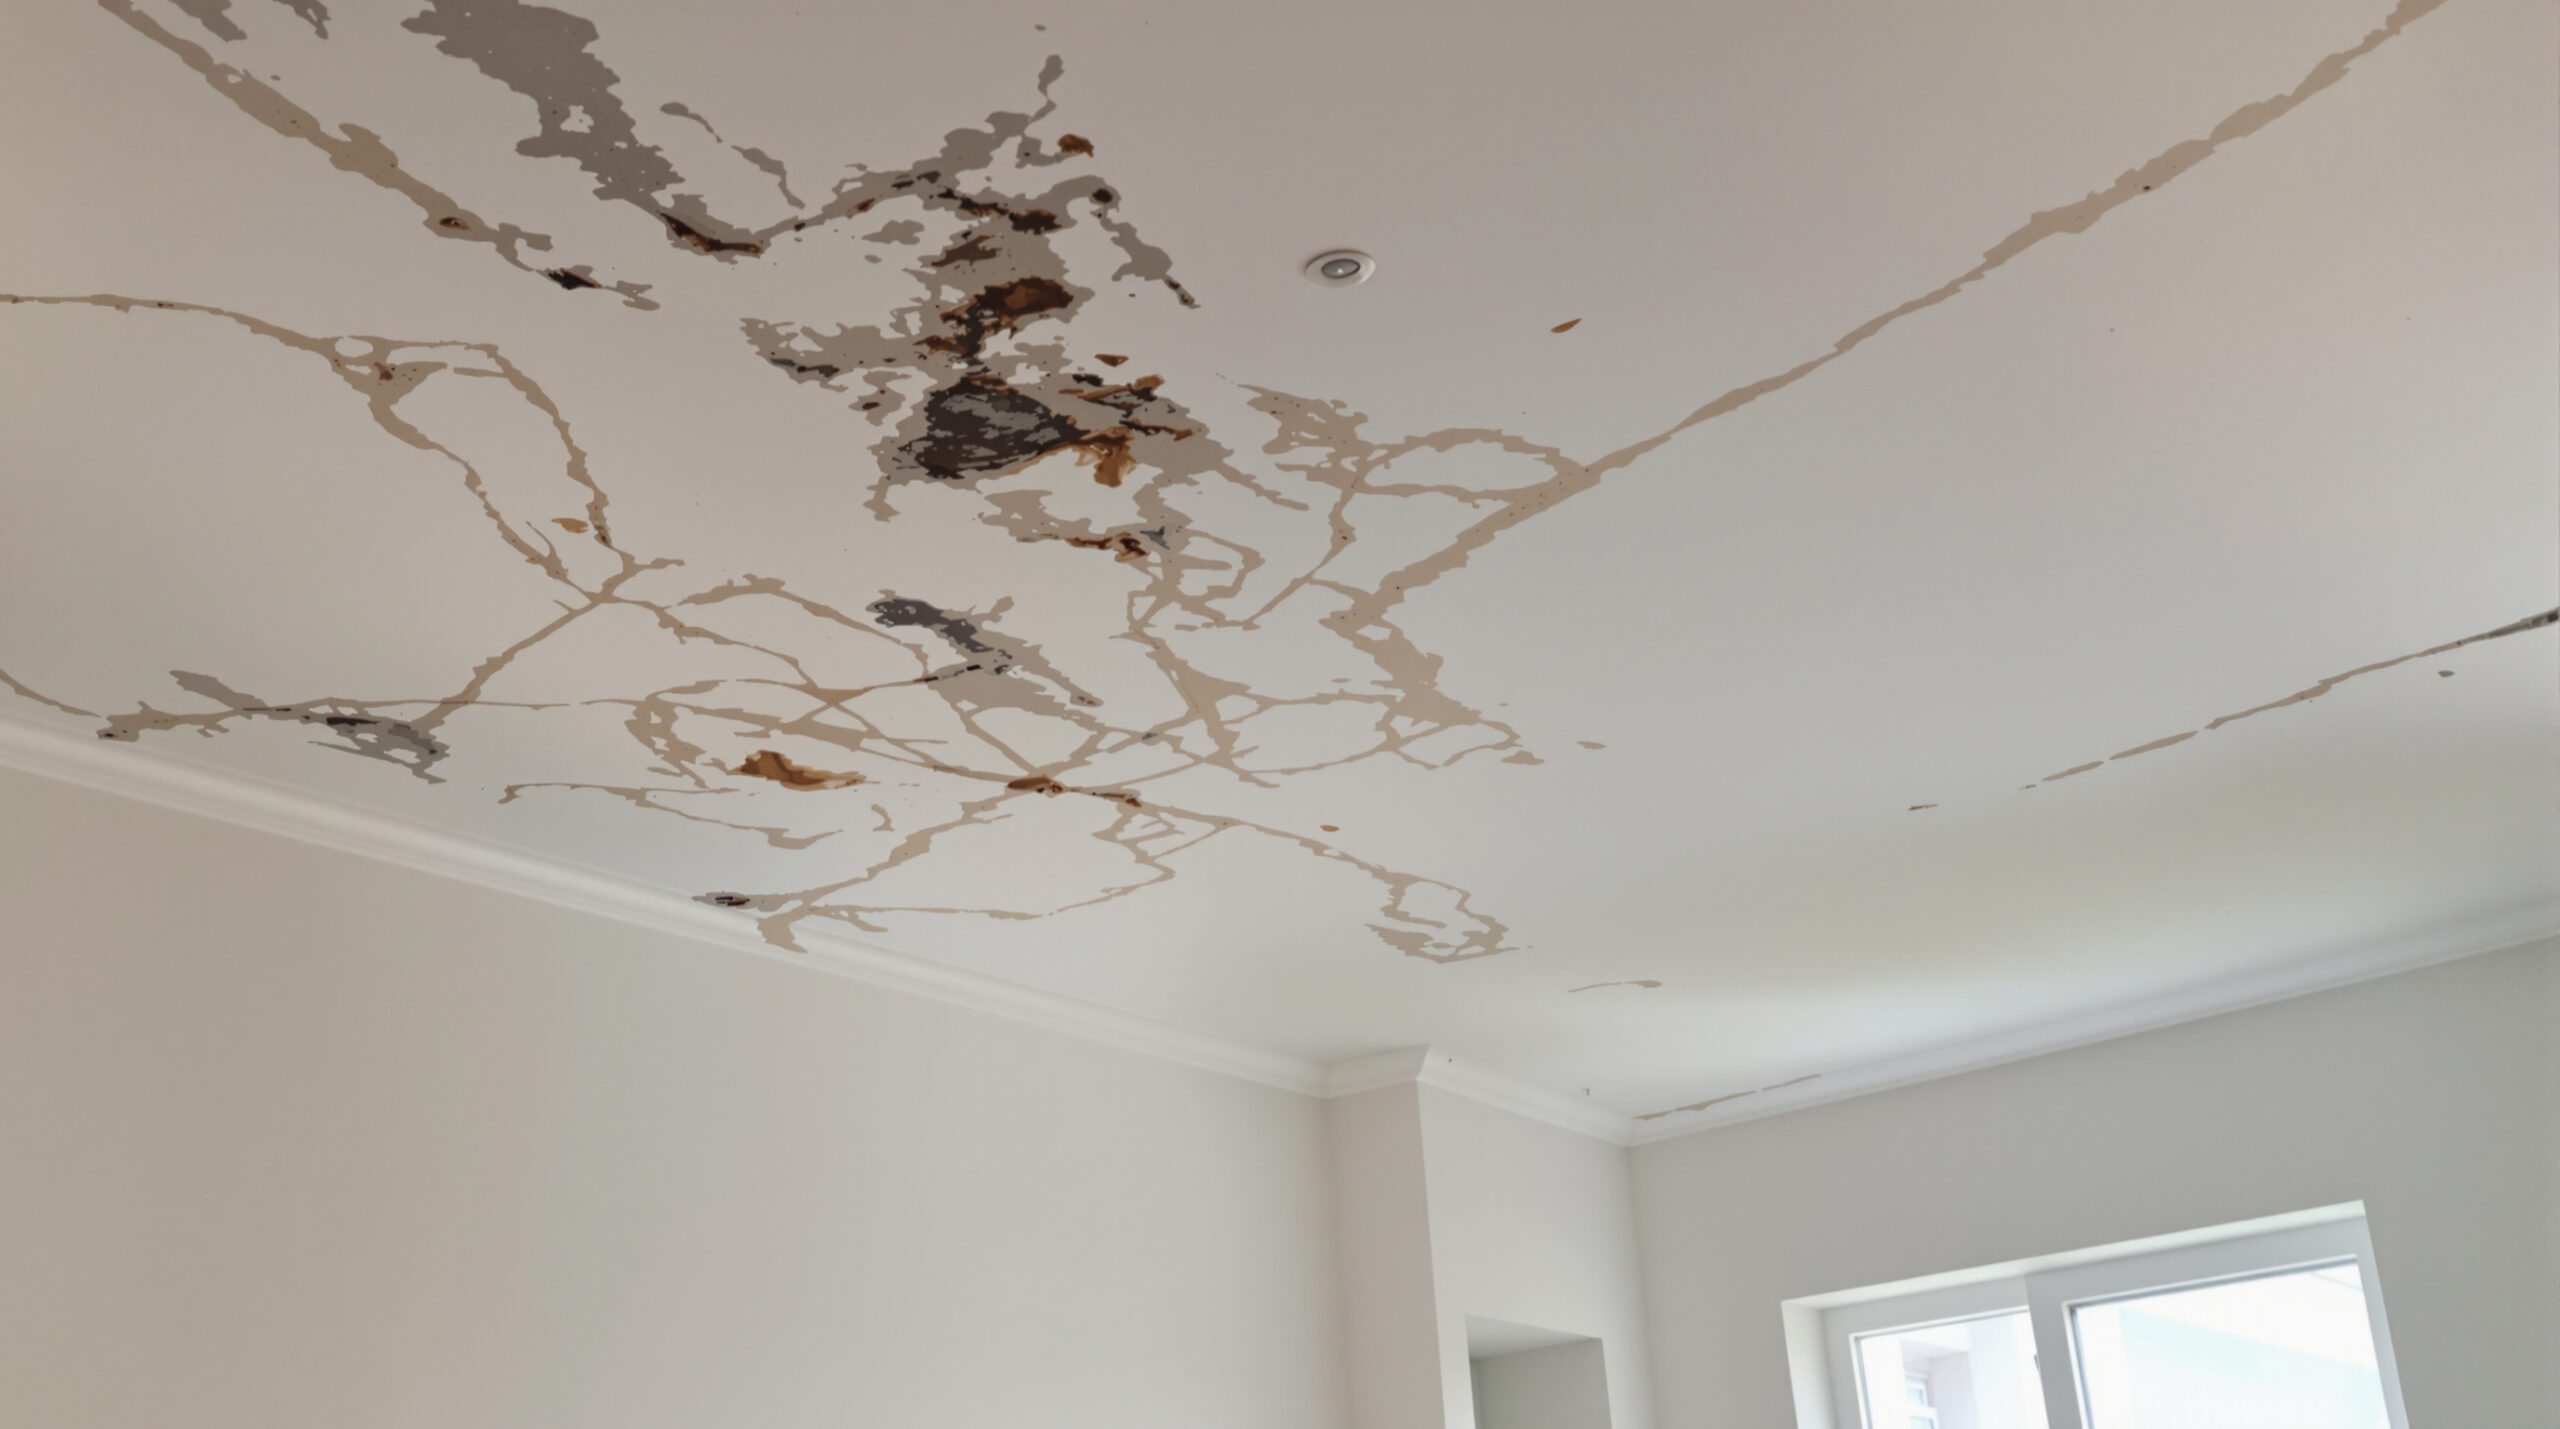
Un dégât des eaux peut rapidement tourner au cauchemar administratif. Entre les démarches à accomplir et les montants d’indemnisation parfois jugés insuffisants, les assurés se retrouvent souvent démunis face à leur compagnie d’assurance. Pourtant, des solutions existent pour faire valoir ses droits et obtenir une compensation équitable.
Les cinq jours pour déclarer le sinistre
Dès la découverte du sinistre, l’assuré dispose d’un délai de cinq jours ouvrés pour informer sa compagnie. Cette étape constitue la base de toute procédure d’indemnisation.
Un retard dans cette déclaration peut s’avérer préjudiciable. Si le contrat le stipule et que l’assureur démontre un préjudice, la garantie peut être refusée.
Quand l’expertise devient obligatoire
Pour des dommages dépassant 1 600 euros, l’assureur mandate systématiquement un expert. Ce professionnel évalue l’étendue des dégâts et chiffre le montant des réparations nécessaires.
L’assuré doit réclamer ce rapport par écrit. L’envoi en recommandé avec accusé de réception reste la méthode la plus sécurisée pour conserver une preuve de la demande.
Comment contester une offre insatisfaisante
Face à une proposition d’indemnisation jugée insuffisante, la contestation écrite s’impose. L’assuré dispose de deux ans pour agir et faire valoir ses arguments.
Cette réclamation doit s’appuyer sur des éléments tangibles : devis détaillés, factures, photographies des dommages. La lettre recommandée sécurise la démarche et établit une date certaine de réclamation.
La contre-expertise, une arme à double tranchant
Faire appel à un expert indépendant représente une option pour les assurés en désaccord avec l’évaluation initiale. Cette démarche engage des frais conséquents, estimés à minimum 800 euros.
Ces coûts restent en principe à la charge de l’assuré. Certains contrats incluent toutefois une garantie spécifique remboursant ces dépenses. Une vérification minutieuse des clauses contractuelles s’avère donc indispensable.
Les recours amiables et judiciaires disponibles
Le médiateur de l’assurance
Lorsque le dialogue avec l’assureur reste bloqué, la Médiation de l’assurance offre une alternative gratuite. Cette saisine suspend le délai de prescription et permet une résolution du conflit sans frais.
L’action en justice
En ultime recours, la voie judiciaire s’ouvre aux assurés. Le tribunal de proximité traite les litiges jusqu’à 10 000 euros, tandis que le tribunal judiciaire intervient pour des montants supérieurs.
Pour les sommes n’excédant pas 5 000 euros, une tentative de résolution amiable peut être obligatoire avant toute saisine du tribunal.